

“O cliente grande deve um valor que faz falta no caixa, e só enrola.”
Crédito relevante pede estratégia própria: pesquisa de bens, garantias, protesto e a execução certa para o título que você tem.
Ver a recuperação de crédito empresarialCobrança e Execução
O faturamento está no papel, mas o caixa não fecha: clientes atrasados, um comprador grande que pediu recuperação judicial, duplicatas protestadas sem resposta. O advogado de cobrança para empresas organiza a carteira, cobra cada crédito pelo caminho certo e defende o seu lugar na fila quando o cliente quebra.
Resposta direta
O advogado de cobrança para empresas transforma contas a receber vencidas em dinheiro, com processo, prazo e relatório. Ele atua em três frentes: a carteira do dia a dia, com dezenas de clientes atrasados; os créditos relevantes, que pedem estratégia própria; e os clientes em recuperação judicial ou falência, em que a Lei 11.101/2005 impõe prazos curtos ao credor.
Para a carteira, o escritório monta uma régua que começa na notificação e termina na execução, descrita em régua de cobrança para pequenas e médias empresas. Para o cliente em crise, o ponto crítico é a lista de credores: perder o prazo de 15 dias da habilitação de crédito na recuperação judicial tira o seu voto e atrasa o seu pagamento.
A sua situação
A cobrança empresarial muda conforme o volume de devedores e a saúde do cliente. Escolha a situação mais próxima.
Crédito relevante pede estratégia própria: pesquisa de bens, garantias, protesto e a execução certa para o título que você tem.
Ver a recuperação de crédito empresarialCarteira grande precisa de régua, prioridade por valor e prazo e um só responsável jurídico, com relatório periódico.
Entender a terceirização de cobrança da carteiraConfira o valor que consta na lista. Se estiver errado ou faltar, o prazo para corrigir é de 15 dias do edital.
Ver a habilitação de crédito na recuperação judicialPublicada a relação do administrador judicial, o credor tem 10 dias para impugnar o valor ou a classificação.
Entender a impugnação de crédito na recuperaçãoNa falência, o credor que se habilita entra na ordem de pagamento da lei e participa dos rateios feitos com a venda dos bens.
Ver a habilitação de crédito na falênciaTítulos protestados acima de 40 salários mínimos permitem pedir a falência. O devedor pode evitá-la depositando o valor.
Ver quando cabe o pedido de falênciaServiços desta área
Seis frentes para a empresa credora, da carteira do dia a dia ao cliente em recuperação ou falência.
Para créditos relevantes contra clientes em atividade: estratégia de cobrança, garantias, protesto e execução.
Para empresas com muitos clientes atrasados que querem entregar a carteira inteira a um escritório.
Para quem tem crédito contra empresa em recuperação judicial e precisa entrar ou corrigir a lista.
Para credor de empresa falida que quer garantir a classificação do crédito e participar dos rateios.
Para contestar valor ou classe do seu crédito, ou de outro credor, na relação do administrador judicial.
Para credor com títulos protestados contra empresa que não paga, quando o pedido é estratégico.
Compare antes de decidir
A situação do cliente devedor define a ferramenta e o prazo. Compare antes de decidir.
| Situação do cliente devedor | Caminho | Prazo ou requisito |
|---|---|---|
| Em atividade, um crédito relevante | Recuperação de crédito: protesto, acordo e execução | Prescrição do título, de 6 meses a 5 anos conforme o documento |
| Em atividade, muitos clientes atrasados | Terceirização da cobrança da carteira | Régua definida e relatório periódico |
| Em recuperação judicial | Habilitação ou divergência perante o administrador judicial | 15 dias da publicação do edital |
| Crédito errado na relação publicada | Impugnação de crédito no processo | 10 dias da publicação da relação |
| Falência decretada | Habilitação na falência | 15 dias do edital, com classificação na ordem do art. 83 |
| Solvente, mas não paga títulos protestados | Pedido de falência | Títulos protestados acima de 40 salários mínimos |
Arraste a tabela para o lado para ver todas as colunas.
O que está em jogo
Cada boleto em aberto é dinheiro da sua empresa trabalhando para o cliente. Quanto mais velho o crédito, menor a chance e maior o custo de recuperar.
Como funciona
Do diagnóstico da carteira ao relatório mensal. Cada crédito recebe o tratamento que o valor e o devedor justificam.
O escritório recebe a lista de devedores e separa por valor, tempo de atraso, documento disponível e prazo de prescrição.
Primeira semanaNotificação formal, proposta de acordo e protesto, com prazos padronizados e mensagens aprovadas pela empresa.
De 2 a 6 semanas por devedorPara quem não responde, a execução ou a ação adequada ao título, com pesquisa de bens e pedido de bloqueio.
Protocolo em 1 a 3 semanasMonitoramento dos editais, habilitação, impugnação e participação nas assembleias de credores, quando houver.
Conforme os prazos da Lei 11.101/2005Relatório periódico por devedor, com valores recuperados, fase de cada caso e recomendação de próximo passo.
Mensal ou conforme combinadoDúvidas que travam a decisão
A régua é combinada com você: tom, prazos e quais clientes recebem tratamento diferente. Cliente que só paga quando é cobrado formalmente não está sendo preservado, está sendo financiado.
O custo de manter o crédito parado aparece no caixa: capital de giro tomado no banco para cobrir o que o cliente não pagou. Os honorários e as despesas de cada fase são apresentados antes, e a empresa decide quais créditos entram.
Adianta, se o crédito estiver na lista certa. O plano de recuperação paga os credores habilitados, nas condições aprovadas em assembleia.
Quem fica de fora ou com valor errado recebe menos ou depois.
Nem todo crédito vai a processo. Créditos menores são resolvidos com notificação, acordo e protesto.
A carteira inteira, somada, costuma representar um valor que nenhuma empresa ignora no balanço.
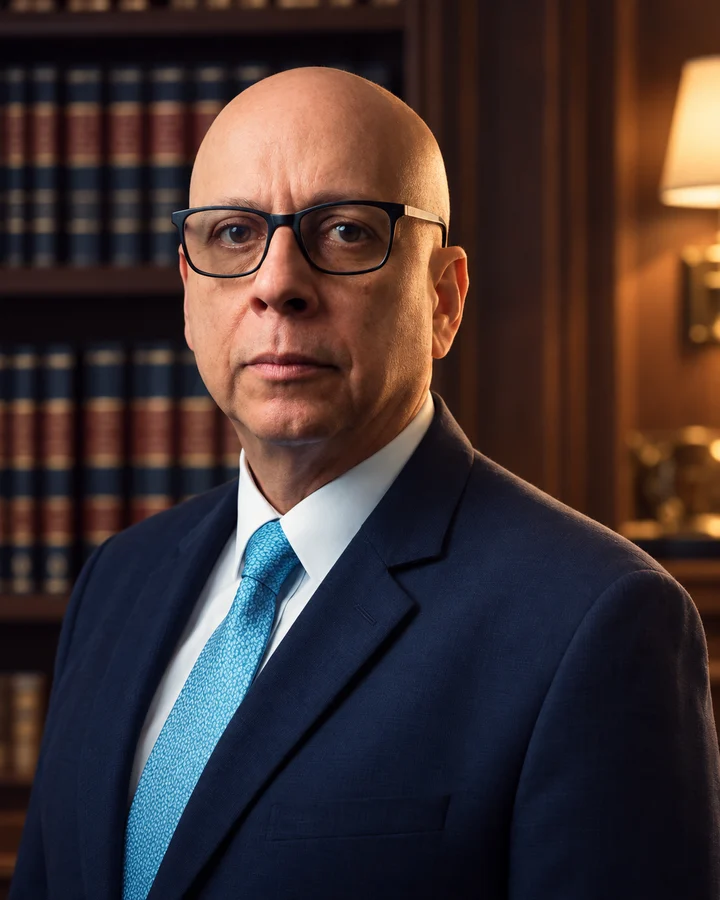
O advogado responsável
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. É pós-graduado em Direito Imobiliário e em Direito Notarial e Registral, a área que trata de cartórios, escrituras e matrículas.
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. Ler balanço, calcular crédito e avaliar se um devedor tem condição de pagar são parte da formação dele, não só do processo.
Na Atalla Advocacia, Euvaldo Atalla conduz pessoalmente cada caso: lê os documentos, escolhe o caminho em cartório ou na Justiça e explica as etapas e os custos antes da contratação.
Próximo passo
Responda às perguntas abaixo. O advogado indica o caminho para cada tipo de crédito e os prazos que não podem ser perdidos.
Do blog
Modelo de régua do primeiro dia de atraso ao jurídico, com prazos de protesto, execução e prescrição.
Seis sinais de que a carteira vencida precisa de um escritório e o que exigir no contrato de terceirização.
Prazo de 15 dias, documentos exigidos e o passo a passo para entrar na lista de credores do cliente em recuperação.
Perguntas frequentes
Quando o volume de atrasos passa do que o financeiro consegue acompanhar, quando os créditos começam a se aproximar da prescrição ou quando a cobrança interna já não tem efeito. Os critérios estão em quando terceirizar a cobrança da carteira.
Confira se o seu crédito aparece no edital com o valor e a classe corretos. Se faltar ou estiver errado, apresente habilitação ou divergência ao administrador judicial em 15 dias da publicação.
Paralelamente, verifique se há avalista ou fiador que pode ser cobrado.
As ações e execuções contra a empresa ficam suspensas por 180 dias, prorrogáveis uma vez (Lei 11.101/2005, art. 6º, § 4º). Os créditos sujeitos ao plano passam a ser pagos nas condições aprovadas.
Avalistas e fiadores continuam podendo ser cobrados.
Ainda é possível habilitar como credor retardatário (Lei 11.101/2005, art. 10). O custo é perder direitos: na recuperação, em regra, o retardatário não vota na assembleia; na falência, perde os rateios já feitos.
A Lei 11.101/2005, art. 83, define a ordem: créditos trabalhistas até 150 salários mínimos por credor, créditos com garantia real até o valor do bem, créditos tributários e, depois, os quirografários, sem garantia, onde está a maioria dos fornecedores. Habilitar com a classe certa faz diferença.
É um instrumento de pressão previsto em lei para devedor que não paga títulos protestados acima de 40 salários mínimos. O devedor pode afastar a falência depositando o valor.
Mas o pedido tem riscos e custos e só deve ser usado depois de análise, para não virar abuso.
Notificação, protesto e habilitação podem ser feitos à distância, e os processos judiciais são eletrônicos. O escritório fica em São Paulo, na Chácara Santo Antônio, e atende empresas da capital e da Grande São Paulo online e presencialmente com hora marcada.

Atalla Advocacia
Envie a carteira ou o crédito. O advogado Euvaldo Atalla separa o que dá para recuperar, indica o caminho de cada caso e controla os prazos que não podem ser perdidos.