

“O cliente recebeu a mercadoria, assinou o canhoto e não paga as duplicatas.”
Duplicata sem aceite, protestada e com comprovante de entrega vira título executivo. O canhoto assinado é a peça que destrava a execução.
Crédito Empresarial
Você entregou a mercadoria, emitiu a nota, o cliente recebeu e não pagou. Cada mês de atraso é capital de giro que a sua empresa financia sem querer. A recuperação de crédito empresarial transforma duplicata, contrato e nota fiscal em cobrança com prazo: protesto, acordo por escrito e, quando preciso, execução com bloqueio de contas.
Resposta direta
Recuperação de crédito empresarial é a cobrança, feita por advogado, de valores que outra empresa deve à sua: duplicatas, cheques, contratos de fornecimento e de serviço. O trabalho começa pela prova do crédito e termina no dinheiro em conta, por acordo ou por ordem judicial.
O caminho depende do documento. Duplicata aceita, cheque e contrato assinado com duas testemunhas são títulos executivos pelo artigo 784 do Código de Processo Civil (Lei 13.105/2015) e permitem execução direta. Nota fiscal com comprovante de entrega, e-mail e pedido de compra sustentam a ação monitória. Se o devedor já pediu recuperação judicial, a cobrança muda de regra e passa pela habilitação de crédito em recuperação judicial.
A inclusão do devedor em cadastros de crédito como o Serasa exige aviso prévio por escrito, enviado pelo próprio cadastro antes da negativação. Ela funciona como pressão de pagamento enquanto a cobrança extrajudicial ou judicial é preparada.
A sua situação
A cobrança B2B tem um ponto de virada: quando o financeiro já ligou, mandou e-mail, renegociou e o cliente segue sem pagar. A partir daí, cada semana conta.
Duplicata sem aceite, protestada e com comprovante de entrega vira título executivo. O canhoto assinado é a peça que destrava a execução.
Prorrogação sem documento só empurra o vencimento. A renegociação certa vem por escrito, com confissão de dívida e garantia.
Sem título executivo, a ação monitória cobra com base em prova escrita. E-mails, pedidos e comprovantes de entrega servem.
O cheque tem prazos curtos de prescrição. Quanto antes o protesto e a execução, maior a chance de penhora.
Troca de CNPJ para fugir de dívida é indício de fraude. A investigação patrimonial mostra para onde foram os bens e o faturamento.
A cobrança firme pode começar por notificação e proposta de acordo, sem processo. O protesto entra só se a negociação falhar.
O que está em jogo
Quanto mais velho o recebível, menor a chance de receber. O devedor pede recuperação, esvazia contas ou o título prescreve.
Como funciona
A cobrança segue uma escada. Cada degrau aumenta a pressão sobre o devedor e só sobe quando o anterior não resolveu.
O advogado confere o documento que você tem, a data de vencimento, a prescrição e a situação do devedor: se está ativo, se tem protestos, se pediu recuperação judicial. Daqui sai o caminho e a ordem dos passos.
Primeiros diasO devedor recebe notificação formal com o valor atualizado e prazo para pagar. Se houver proposta, o acordo é fechado por escrito, com confissão de dívida e, se possível, garantia ou aval do sócio.
De 1 a 3 semanasDuplicata, cheque ou contrato vai ao Tabelionato de Protesto. O devedor é intimado e, sem pagamento, o protesto é registrado em até 3 dias úteis do protocolo, o que afeta o crédito dele no mercado.
De 1 a 3 semanasAntes de ajuizar, o escritório pesquisa imóveis, veículos, participações e processos do devedor. A pesquisa mostra se vale executar agora e onde pedir a penhora.
De 1 a 3 semanasCom título executivo, a execução cita o devedor para pagar em 3 dias, sob pena de penhora. Sem título, a monitória pede mandado de pagamento em 15 dias.
Em ambos, o advogado pede bloqueio de contas pelo sistema do Judiciário.
De 6 meses a 3 anos, conforme a defesaValores bloqueados são transferidos ao credor. Bens penhorados vão a leilão ou são adjudicados.
A qualquer momento o processo pode terminar em acordo homologado pelo juiz.
Conforme os bens encontradosCompare antes de decidir
O papel que você tem na mão decide o caminho, a velocidade e o prazo de prescrição. Confira antes de esperar mais um mês.
| Documento que você tem | Caminho de cobrança | Prescrição |
|---|---|---|
| Duplicata aceita | Protesto e execução direta | 3 anos do vencimento contra o sacado |
| Duplicata sem aceite com canhoto de entrega | Protesto e execução (Lei 5.474/1968, art. 15, II) | 3 anos do vencimento contra o sacado |
| Cheque devolvido | Protesto e execução; depois, ação de cobrança ou monitória | 6 meses após o fim do prazo de apresentação, para a execução |
| Contrato assinado pelo devedor e por 2 testemunhas | Execução direta (CPC, art. 784, III) | 5 anos, como regra para dívida líquida em instrumento |
| Nota fiscal, pedido e e-mails, sem título | Ação monitória (CPC, art. 700) | 5 anos, como regra para dívida líquida em instrumento |
| Confissão de dívida assinada com testemunhas | Execução direta | 5 anos, como regra |
Arraste a tabela para o lado para ver todas as colunas.
O que diz a lei
São títulos executivos extrajudiciais: I - a letra de câmbio, a nota promissória, a duplicata, a debênture e o cheque;
Lei 13.105/2015 (Código de Processo Civil), art. 784, I
Título executivo é o documento que dispensa a fase de discutir se a dívida existe. Com ele, o processo já começa cobrando: o devedor é citado para pagar em 3 dias e, se não pagar, o juiz manda penhorar. Sem título, a empresa passa antes por uma fase de conhecimento, que leva mais tempo.
Por isso o primeiro passo da recuperação de crédito é olhar o documento. Uma duplicata sem aceite vira título quando é protestada e vem com o comprovante de entrega da mercadoria, como exige a Lei 5.474/1968.
Documentos
Separe o que existir. Quanto mais completa a prova da venda e da entrega, mais rápido o caminho.
Dúvidas que travam a decisão
O custo tem partes conhecidas: emolumentos de protesto, custas judiciais e honorários. Na análise você recebe a estimativa de cada item e a avaliação da chance de recuperação, antes de decidir.
Muitas cobranças terminam no protesto ou no acordo, sem processo.
A execução de título começa com ordem de pagar em 3 dias e pedido de bloqueio de contas. O que arrasta a cobrança é ajuizar tarde, quando o devedor já esvaziou o caixa.
Agir cedo é o que encurta o caminho.
Cliente que não paga já está custando caro. A cobrança começa por notificação e proposta de acordo, e o tom da negociação é definido com você.
Quem paga em dia não é afetado.
Nota fiscal, pedido, e-mail e comprovante de entrega servem como prova escrita na ação monitória. O advogado olha o conjunto e diz se cabe execução, monitória ou ação de cobrança, e qual o prazo de prescrição.
Erros que custam caro
A maior parte das perdas não vem do devedor esperto, e sim de prazo e prova tratados tarde.
O advogado responsável
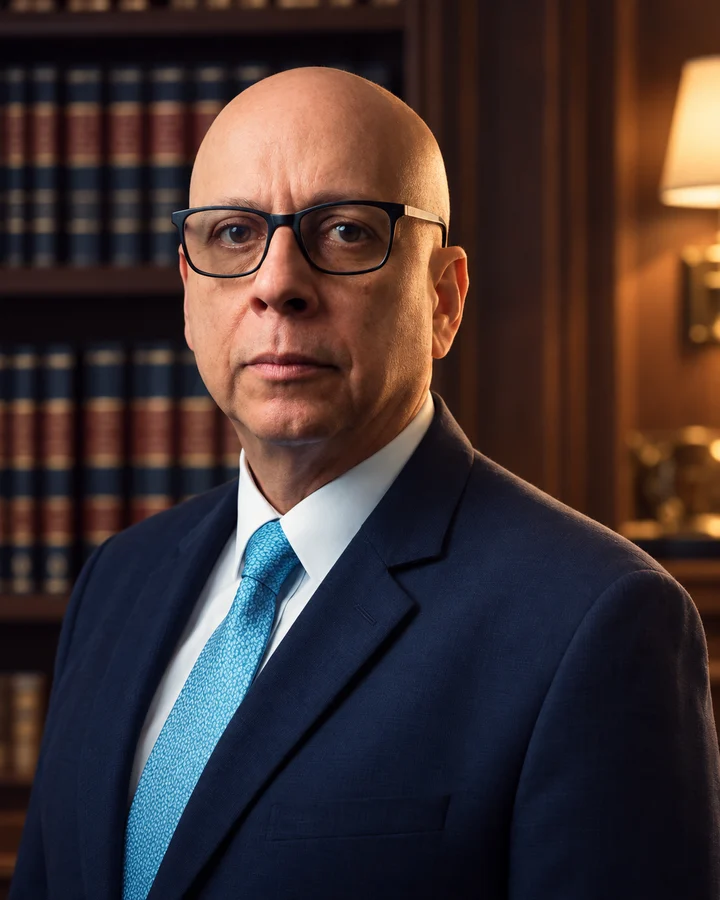
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. É pós-graduado em Direito Imobiliário e em Direito Notarial e Registral, a área que trata de cartórios, escrituras e matrículas.
O advogado Euvaldo Atalla é também economista: na recuperação de crédito, isso pesa na leitura do balanço do devedor, no cálculo do valor atualizado e na decisão de quando acordo vale mais que processo.
Na Atalla Advocacia, Euvaldo Atalla conduz pessoalmente cada caso: lê os documentos, escolhe o caminho em cartório ou na Justiça e explica as etapas e os custos antes da contratação.
Próximo passo
Com estas respostas o advogado identifica o documento, o prazo de prescrição e o caminho de cobrança mais curto para o seu caso.
Perguntas frequentes
Acordo após notificação ou protesto costuma sair em semanas. Execução judicial costuma levar de 6 meses a 3 anos, conforme a defesa do devedor e os bens encontrados.
Nenhum advogado pode prometer prazo nem valor de recebimento.
O custo soma emolumentos do Tabelionato de Protesto, custas judiciais e honorários advocatícios. A estimativa de cada item é apresentada na análise do caso, junto com a avaliação da chance de recuperação, antes de qualquer contratação.
Pode, se cumprir três requisitos da Lei 5.474/1968, art. 15, II: estar protestada, vir acompanhada do comprovante de entrega e recebimento da mercadoria e não ter havido recusa formal do aceite pelo comprador.
A execução serve para quem tem título executivo, como duplicata aceita, cheque ou contrato com duas testemunhas, e já começa com ordem de pagamento em 3 dias. A monitória serve para quem tem prova escrita sem força de título, como nota fiscal e e-mails, e o juiz manda pagar em 15 dias.
Na maioria dos casos, sim. O protesto prova a falta de pagamento, é exigido para executar a duplicata sem aceite e restringe o crédito do devedor no mercado.
Muitos pagam nesse momento.
A recuperação depende de o devedor ter patrimônio ou faturamento. Por isso a pesquisa de bens vem antes do processo.
Se nada for encontrado, o advogado avalia a responsabilidade de sócios em caso de fraude ou aguarda o momento certo, dentro do prazo de prescrição.
Em regra, a dívida é da empresa. O sócio responde se for avalista ou fiador, ou se houver desconsideração da personalidade jurídica por abuso, como confusão patrimonial ou desvio de finalidade, o que depende de prova e decisão do juiz.
Páginas relacionadas

Atalla Advocacia
Mande os dados do crédito. O advogado Euvaldo Atalla analisa o documento, a prescrição e a situação do devedor e indica o caminho de cobrança, com as etapas e os custos de cada uma.