

“Ele reconhece que deve, mas só por áudio e mensagem.”
Mensagem prova a dívida, mas obriga a uma ação de cobrança demorada. A confissão assinada pula essa fase.
Cobrança Extrajudicial
O cliente admite que deve, pede prazo e você só tem a palavra dele. O termo de confissão de dívida transforma essa conversa em um documento com força de título executivo: se ele não pagar, a cobrança entra na Justiça direto na fase de penhora, sem precisar provar que a dívida existe.
Resposta direta
Termo de confissão de dívida é o documento em que o devedor declara, por escrito, que deve um valor certo a um credor e assume como e quando vai pagar. Assinado por ele e por duas testemunhas, vira título executivo extrajudicial: o credor pode executar sem ação de conhecimento.
A base está no artigo 784, III, do Código de Processo Civil (Lei 13.105/2015). Serve para dívida de fornecimento, serviço prestado, empréstimo entre pessoas, saldo de contrato rescindido ou qualquer débito que o devedor reconheça. Quando há parcelamento com condições novas, o documento costuma ser montado junto com o acordo extrajudicial de pagamento. Se o devedor descumprir, o caminho é a execução da confissão de dívida.
A sua situação
O documento serve sempre que o devedor admite o débito e você ainda não tem um papel com força de execução.
Mensagem prova a dívida, mas obriga a uma ação de cobrança demorada. A confissão assinada pula essa fase.
Notas e boletos soltos viram um único valor reconhecido, com data de vencimento e juros definidos.
A confissão de dívida substitui o contrato de empréstimo que não foi feito e fixa o que foi entregue e o que falta devolver.
O reconhecimento por escrito interrompe a prescrição, pelo artigo 202, VI, do Código Civil, e o prazo recomeça a contar do zero.
O termo apura o valor final, encerra a discussão sobre o contrato antigo e cria um título novo e limpo.
A confissão pode vir com aval, fiança ou garantia sobre um bem, o que amplia de onde o dinheiro pode sair.
O que está em jogo
Reconhecimento verbal não bloqueia conta nem penhora bem. Documento assinado do jeito certo faz isso.
Como funciona
O termo é curto, mas cada cláusula tem função na execução futura. Por isso o escritório monta o documento olhando para o dia em que ele pode ser descumprido.
O advogado reúne notas, contratos, comprovantes e mensagens e apura o valor com correção e juros até a data do termo. Esse número é o que o devedor vai reconhecer.
De 2 a 5 diasVocê decide se o pagamento será à vista ou parcelado, a data de cada vencimento, juros, multa, vencimento antecipado e se haverá aval, fiança ou garantia sobre um bem.
De 1 a 3 diasO escritório escreve o instrumento com a origem da dívida, o valor líquido, a forma de pagamento, o foro e as cláusulas de descumprimento, no formato que o artigo 784 do Código de Processo Civil exige.
De 2 a 4 diasDevedor, avalista e duas testemunhas assinam, com firma reconhecida quando o caso pede. Por plataforma de assinatura eletrônica com provedor que confira a integridade, a lei dispensa as testemunhas.
De 1 a 10 dias, conforme o devedorO escritório guarda o original ou o arquivo assinado e acompanha os vencimentos. Ao primeiro atraso, você já sabe o que fazer: protesto do termo ou execução direta.
Durante todo o parcelamentoCompare antes de decidir
Os três servem para formalizar uma dívida, mas protegem o credor de maneiras diferentes. Veja o que cada um faz.
| Critério | Confissão de dívida | Nota promissória |
|---|---|---|
| O que é | Declaração do devedor com a origem, o valor e a forma de pagamento da dívida | Promessa de pagar uma quantia em data certa, sem dizer a origem |
| Força executiva | Sim, com 2 testemunhas ou assinatura eletrônica com provedor | Sim, sem testemunhas, desde que preenchida com todos os requisitos legais |
| Prazo para executar | 5 anos de cada vencimento | 3 anos do vencimento contra o emitente |
| Parcelamento | Comporta várias parcelas e vencimento antecipado no mesmo documento | Uma promissória por parcela |
| Garantias | Aval, fiança, cláusula penal e garantia sobre bens no próprio termo | Aval no verso do título |
| Quando usar | Dívida já existente que o devedor reconhece, com ou sem parcelamento | Empréstimo ou parcela única, quando se quer um título simples e rápido |
Arraste a tabela para o lado para ver todas as colunas.
O que diz a lei
São títulos executivos extrajudiciais: III - o documento particular assinado pelo devedor e por 2 (duas) testemunhas;
Código de Processo Civil (Lei 13.105/2015), art. 784, III
Um documento comum, feito entre as partes, ganha força de título executivo com duas assinaturas de testemunhas ao lado da assinatura do devedor. É isso que permite entrar na Justiça pedindo a penhora em vez de pedir ao juiz que primeiro reconheça a dívida.
O § 4º do mesmo artigo, incluído pela Lei 14.620/2023, dispensa as testemunhas quando o documento é assinado por meio eletrônico e a integridade é conferida por provedor de assinatura. Já o Código Civil, no artigo 202, VI, diz que o reconhecimento da dívida pelo devedor interrompe a prescrição.
Documentos
Quanto mais clara a origem da dívida, mais sólido o termo. Mande o que tiver.
Dúvidas que travam a decisão
A folha vale pelo que acontece se o devedor falhar. Termo sem valor líquido, sem testemunhas válidas ou com juros fora da lei vira defesa pronta nos embargos.
O custo são os honorários de elaboração, apresentados antes, e ele se compara ao de uma ação de cobrança que o documento evita.
O termo fica pronto em poucos dias e a assinatura eletrônica resolve a distância. Quem está disposto a assinar hoje precisa assinar hoje: o advogado trabalha com a sua urgência, não contra ela.
A confissão apura o valor atualizado até a data da assinatura, com os juros que já correram. Esse total é o que o devedor reconhece.
Nada se perde, desde que a conta seja feita antes de redigir.
Pode dizer, mas a confissão é exatamente a prova de que existe. O documento descreve a origem do débito e o devedor assina reconhecendo.
Com duas testemunhas, a lei dá a ele força de título executivo, e a discussão sobre a origem fica para os embargos, com o ônus da prova invertido na prática.
Erros que custam caro
Modelo de internet costuma falhar nestes pontos. Cada um deles aparece depois, na execução, como argumento do devedor.
O advogado responsável
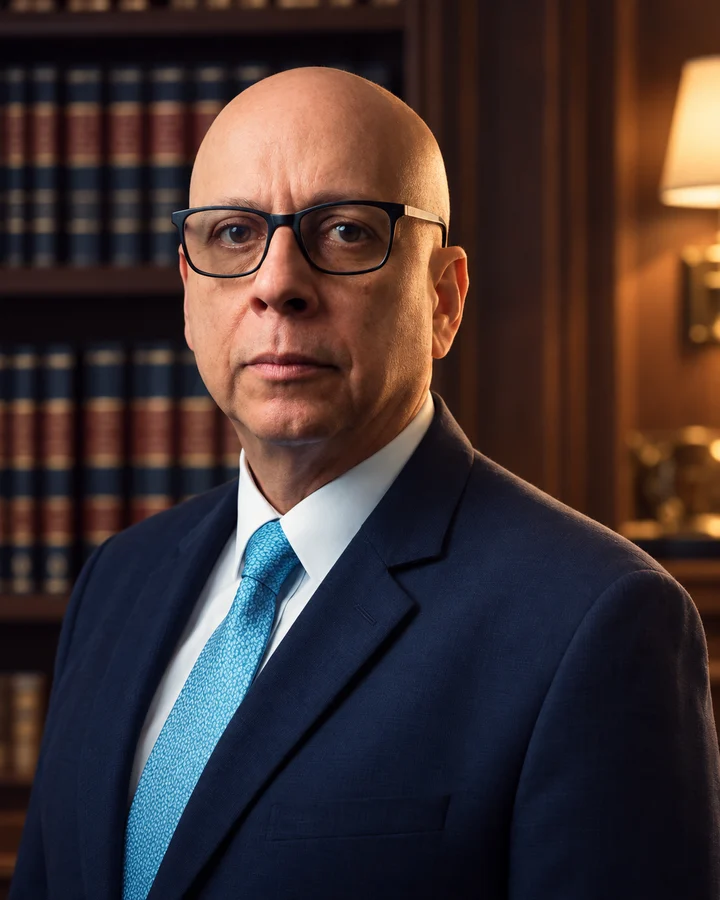
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. É pós-graduado em Direito Imobiliário e em Direito Notarial e Registral, a área que trata de cartórios, escrituras e matrículas.
Na confissão de dívida, a dupla formação do advogado Euvaldo Atalla, em Direito e em Economia, aparece no ponto que mais importa: o valor líquido, com juros e correção calculados de forma que o devedor não tenha como contestar na execução.
Na Atalla Advocacia, Euvaldo Atalla conduz pessoalmente cada caso: lê os documentos, escolhe o caminho em cartório ou na Justiça e explica as etapas e os custos antes da contratação.
Próximo passo
Com estas respostas o advogado já consegue dizer qual formato o termo precisa ter, se vale incluir garantia e como será a assinatura.
Perguntas frequentes
Em papel, sim: duas testemunhas, além do devedor, para que o documento seja título executivo pelo artigo 784, III, do Código de Processo Civil. Em meio eletrônico, com assinatura cuja integridade seja conferida por provedor, o § 4º do mesmo artigo dispensa as testemunhas.
Não é exigência da lei para a força executiva. O reconhecimento de firma ajuda a afastar alegação de falsidade da assinatura, e o registro em Cartório de Títulos e Documentos dá data certa ao documento.
O advogado indica quando vale a pena.
Cinco anos, contados do vencimento de cada parcela, pelo artigo 206, § 5º, I, do Código Civil, que trata de dívida líquida em instrumento particular. A própria assinatura do termo interrompe a prescrição que estava correndo da dívida original.
Pode. A Lei 9.492/1997 admite o protesto de títulos e de outros documentos de dívida, e o termo de confissão entra nessa categoria.
O protesto do documento de dívida costuma ser o primeiro passo depois do atraso, antes da execução.
Você entra com a execução de título extrajudicial. O juiz manda citar o devedor para pagar em 3 dias e, sem pagamento, autoriza a penhora de contas, veículos e imóveis.
Não existe fase de discussão sobre a existência da dívida.
Pode, dentro dos limites legais. Juros de mora seguem o Código Civil e, em relação de consumo, a multa de mora fica limitada a 2 por cento pelo artigo 52, § 1º, do Código de Defesa do Consumidor.
Encargo acima do permitido dá ao devedor o argumento de excesso na execução.
Pode, pelo representante legal com poderes para isso, conforme o contrato social. É recomendável incluir o sócio como avalista ou devedor solidário, para que o patrimônio pessoal dele também responda.
O custo são os honorários de elaboração, apresentados antes da contratação, e eventuais despesas de reconhecimento de firma ou de plataforma de assinatura eletrônica. Não há custas judiciais nessa fase.
Páginas relacionadas

Atalla Advocacia
Mande os comprovantes da dívida e as condições que você aceita. O advogado Euvaldo Atalla apura o valor, redige o termo de confissão de dívida no formato que a lei exige e orienta a assinatura, presencial ou eletrônica.