

“Ele é cliente antigo, não quero romper a relação.”
Um terceiro profissional cobra com firmeza sem desgastar o comercial. A sua equipe continua vendendo, e a cobrança fica com o advogado.
Cobrança Extrajudicial
O cliente promete pagar na semana que vem há seis meses. Enquanto isso, o dinheiro que deveria estar no seu caixa financia o negócio dele. A negociação de dívida com devedor conduzida por advogado troca a promessa por uma proposta com valor, data e documento que pode ser executado se ele falhar.
Resposta direta
Negociação de dívida com devedor é a cobrança amigável feita com método: o advogado levanta o que o devedor deve e o que ele pode pagar, apresenta uma proposta formal e conduz a conversa até um acordo escrito ou até a decisão de partir para medidas mais duras. É a etapa central da recuperação de crédito sem processo.
O Código Civil chama esse acordo de transação: credor e devedor encerram a disputa com concessões dos dois lados (artigo 840). Na prática, o credor cede em prazo ou em encargos e recebe em troca reconhecimento da dívida e, quando possível, garantia. O resultado é formalizado em um acordo extrajudicial de pagamento da dívida. A negociação depende de o devedor ter renda ou bens: sem isso, nenhum método produz pagamento.
A sua situação
Negociar não é ceder. É escolher o caminho que traz o dinheiro mais cedo quando o devedor ainda tem como pagar.
Um terceiro profissional cobra com firmeza sem desgastar o comercial. A sua equipe continua vendendo, e a cobrança fica com o advogado.
Promessa por telefone não tem consequência. A proposta formal tem prazo para resposta e deixa claro o que acontece no silêncio.
Há margem para abatimento, e há limite. O cálculo mostra quanto custa cada concessão e qual é o piso que ainda compensa frente a um processo.
Quando há vários credores, quem formaliza primeiro e com garantia recebe primeiro. A negociação rápida vale mais que a ação lenta.
A assessoria de cobrança para empresas organiza a carteira por valor, idade da dívida e chance de pagamento, e trata cada faixa com a medida adequada.
Para dívidas pequenas e médias, a negociação costuma ser o caminho com melhor relação entre custo e retorno. A análise diz quando parar e quando seguir.
O que está em jogo
Dívida envelhecida vale menos a cada mês. O devedor some, o patrimônio muda de nome e a prova se perde.
Como funciona
Negociação sem preparo vira pedido de favor. O que dá força ao credor é chegar à mesa sabendo mais que o devedor.
O advogado analisa o documento da dívida, o prazo de prescrição e se há título que permita execução direta. Também levanta, em fontes públicas, sinais de capacidade de pagamento do devedor: protestos, ações em andamento, imóveis e veículos.
Primeira semanaA dívida é atualizada com correção, juros e multa. Você define com o advogado a proposta ideal e o piso aceitável: quanto de abatimento, quantas parcelas e qual garantia exigir.
De 2 a 4 dias úteisO devedor recebe comunicação escrita do escritório com o valor, a proposta e o prazo para resposta. Se for consumidor, a abordagem segue o artigo 42 do Código de Defesa do Consumidor: sem constrangimento e sem exposição.
Primeira e segunda semanasO advogado recebe a contraproposta, pede comprovação do que o devedor alega e leva a você só o que merece decisão. Cada rodada tem data para terminar.
De 1 a 4 semanasFechado o acordo, ele é reduzido a termo com reconhecimento da dívida, parcelas, encargos por atraso e, se possível, garantia. O documento é redigido para valer como título executivo.
De 2 a 5 dias úteisAs parcelas são acompanhadas. Sem acordo ou com descumprimento, o advogado indica a medida seguinte: protesto, negativação ou ação, conforme o documento e o perfil do devedor.
Até a quitaçãoCompare antes de decidir
Os dois caminhos não se excluem. A negociação bem documentada encurta o processo, se ele for necessário.
| Critério | Negociação extrajudicial | Ação judicial direta |
|---|---|---|
| Quando costuma ser o melhor caminho | Devedor localizado, com atividade ou renda, e disposto a conversar | Devedor que some, esconde bens ou já descumpriu acordo anterior |
| Tempo comum | De 2 a 8 semanas até o acordo ou a decisão de escalar | De muitos meses a anos, conforme o tipo de ação e a vara |
| Custos envolvidos | Honorários e eventuais despesas de envio e de pesquisa | Custas judiciais, despesas de citação e de penhora e honorários |
| Controle do resultado | Credor decide prazo, abatimento e garantia | Juiz decide. O recebimento depende de encontrar bens |
| Efeito sobre a prescrição | Só é interrompida se o devedor reconhecer a dívida por escrito | Interrompida pelo despacho que ordena a citação |
| Relação comercial | Pode ser preservada | Em geral se encerra |
Arraste a tabela para o lado para ver todas as colunas.
O que diz a lei
É lícito aos interessados prevenirem ou terminarem o litígio mediante concessões mútuas.
Código Civil (Lei 10.406/2002), art. 840
Esse artigo define a transação. Em linguagem simples: credor e devedor podem encerrar a briga, ou evitar que ela chegue à Justiça, desde que cada um ceda em algo. O credor costuma ceder em prazo ou em parte dos encargos. O devedor cede ao reconhecer a dívida, aceitar multa por atraso e oferecer garantia.
A lei manda interpretar a transação de forma restrita. O que não estiver escrito no acordo não vale. Por isso a conversa por telefone precisa virar documento, com cada concessão descrita.
Documentos
A força da proposta vem da prova. Envie o que tiver sobre a dívida e sobre o devedor.
Dúvidas que travam a decisão
A diferença está no que sobra no fim. A cobrança interna termina em promessa.
A negociação por advogado termina em documento que permite execução direta. Os honorários podem ter parte fixa e parte calculada sobre o valor recuperado, sempre definidos em contrato escrito antes do início.
A fase de negociação tem prazo curto e data para acabar, em geral de 2 a 8 semanas. Se não houver acordo, o caso segue para protesto ou ação com cálculo, provas e tentativa de solução já documentados.
Você define o piso antes de a conversa começar, com o cálculo na mão. O advogado não aceita nada abaixo dele sem a sua autorização.
E o acordo traz multa e vencimento antecipado: se o devedor falhar, a concessão cai.
Depende do documento. Dívida líquida em contrato ou outro instrumento escrito prescreve em 5 anos, pelo artigo 206 do Código Civil.
Cheque e duplicata têm prazos menores para execução, mas ainda permitem outras ações. O primeiro passo do diagnóstico é justamente conferir esse prazo.
Erros que custam caro
Quase todos nascem da pressa em receber qualquer coisa.
O advogado responsável
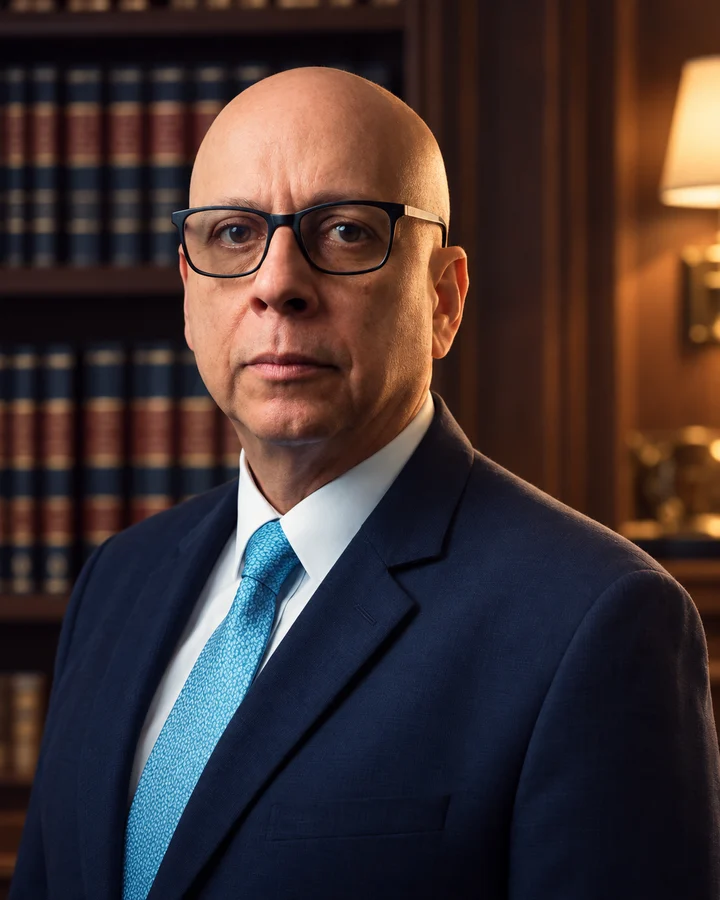
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. É pós-graduado em Direito Imobiliário e em Direito Notarial e Registral, a área que trata de cartórios, escrituras e matrículas.
Euvaldo Atalla é advogado e economista, com 28 anos de experiência. Na negociação de dívidas, essa combinação permite ler a situação financeira do devedor, calcular o custo real de cada concessão e redigir o acordo pensando na execução, caso ela seja necessária.
Na Atalla Advocacia, Euvaldo Atalla conduz pessoalmente cada caso: lê os documentos, escolhe o caminho em cartório ou na Justiça e explica as etapas e os custos antes da contratação.
Próximo passo
Com estes dados o advogado estima se há espaço para acordo e qual estratégia faz sentido para o seu crédito.
Perguntas frequentes
O advogado analisa o documento da dívida, calcula o valor atualizado, define com você os limites da proposta e aborda o devedor por escrito, com prazo para resposta. Se houver acordo, ele é formalizado em termo com força de título executivo.
Se não houver, você recebe a indicação da medida seguinte.
O prazo comum fica entre 2 e 8 semanas, da análise até o acordo ou a decisão de escalar. Varia conforme a resposta do devedor e a complexidade do caso.
Não há como prometer prazo, porque depende da outra parte.
O custo é formado por honorários, que podem ter uma parte fixa e uma parte de êxito, calculada sobre o que for efetivamente recuperado, além de despesas pontuais de envio e pesquisa. A composição é definida em contrato escrito, depois da análise do caso.
Não. Negociação depende de vontade das duas partes.
O que o credor pode fazer é tornar o silêncio mais caro para o devedor, com protesto, negativação e ação judicial. Muitas negociações só avançam depois de uma dessas medidas.
Pode cobrar os encargos previstos no contrato e, na falta deles, os juros de mora e a correção previstos em lei. Encargos acima disso podem ser contestados.
Na negociação, parte desses encargos costuma ser a moeda de troca para um pagamento mais rápido.
A conversa, sozinha, não. A prescrição é interrompida quando o devedor pratica um ato claro de reconhecimento da dívida, como assinar um acordo ou um termo de confissão, conforme o artigo 202, VI, do Código Civil.
Por isso a negociação precisa terminar em documento.
Se o acordo foi redigido como título executivo, você pode pedir a execução direta, sem precisar provar a dívida de novo. O termo também pode ser levado a protesto.
É por isso que a forma do documento importa tanto quanto o valor negociado.
Sim. A carteira é organizada por valor, tempo de atraso e documento disponível, e cada faixa recebe a medida adequada: notificação, negociação, protesto ou ação.
O atendimento é feito em São Paulo e na Grande São Paulo, presencialmente com hora marcada ou online.
Páginas relacionadas

Atalla Advocacia
Envie os dados da dívida. O advogado Euvaldo Atalla analisa o documento, o prazo de prescrição e o perfil do devedor e diz se vale negociar, em que termos, e qual é o plano se ele não cumprir.